
Carte de Crédit Facile
- Évaluation
- 4,5
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
Carte de Crédit Facile - Captures d'écran
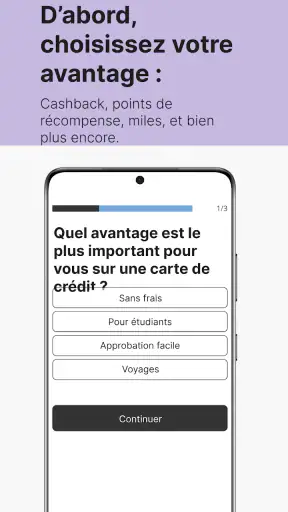
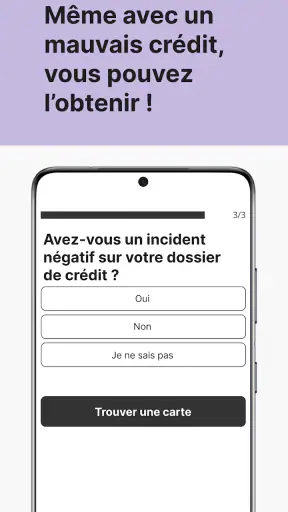
Avantages
- Demande entièrement réalisable depuis un smartphone.
- Interface claire pour suivre les étapes de souscription.
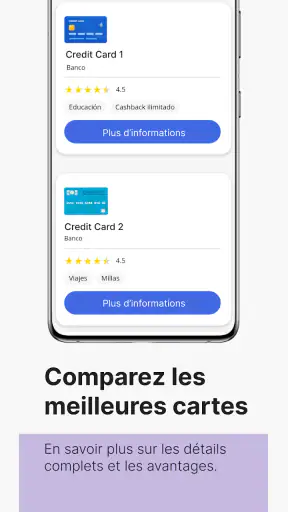
- Comparaison rapide de plusieurs offres de cartes.
- Informations utiles sur les conditions d’éligibilité.
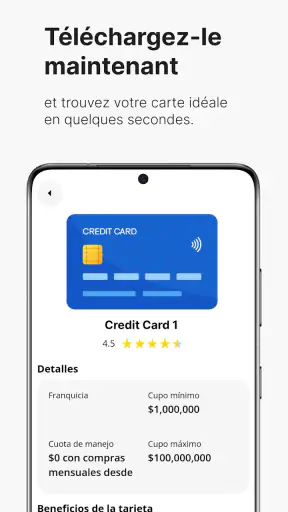
- Accès pratique aux détails des frais et avantages.
Inconvénients
- L’acceptation dépend de l’étude du dossier par l’organisme prêteur.
- Les offres proposées peuvent varier selon le profil de l’utilisateur.
- Certaines cartes comportent des frais après une période promotionnelle.
- Une connexion internet est nécessaire pour consulter les offres.
- Les conditions contractuelles doivent être vérifiées avant toute souscription.
Carte de Crédit Facile - Description
- Nom de l'application
- Carte de Crédit Facile
- Nom du package
- com.bluefoxapps.tarjetaargentina
- Développeur
- Blue Fox Apps
- Catégorie
- Finance
- Dernière mise à jour
- 3 févr. 2026
- Version
- 2.0.9
Quand on cherche une carte de crédit en France, le premier réflexe est souvent de comparer des banques, de remplir plusieurs formulaires et d’attendre une réponse. Carte de Crédit Facile, développée par Blue Fox Apps, essaie de rendre cette première étape plus directe depuis un téléphone. Après l’avoir utilisée comme une application de finance plutôt que comme une simple page promotionnelle, j’ai surtout retenu sa capacité à centraliser une démarche qui peut vite devenir confuse.
L’application est gratuite et son résumé tient en une promesse simple : aider à obtenir rapidement et facilement des cartes de crédit en France. Cette formulation mérite toutefois d’être comprise correctement. Elle ne transforme pas une demande financière en acceptation automatique et ne remplace pas l’examen des conditions par l’organisme concerné. Son intérêt se trouve plutôt dans l’accès et l’orientation. Pour quelqu’un qui veut commencer une recherche sans ouvrir immédiatement plusieurs sites, c’est une porte d’entrée pratique.
Elle appartient à la catégorie finance, avec une classification PEGI 3, et fonctionne à partir d’Android 7.0. Sa version actuelle est la 2.0.9. Ce sont des détails utiles si vous utilisez un appareil ancien ou si vous voulez savoir si l’application peut encore trouver sa place sur un téléphone qui n’est pas récent. Dans mon cas, l’expérience donne surtout l’impression d’un outil à consulter au moment où le besoin apparaît, puis à réévaluer avant de le conserver durablement.
Une première semaine convaincante, surtout pour clarifier sa recherche
La première qualité de l’application apparaît dès les premiers jours : elle réduit la dispersion. Au lieu de passer d’une recherche générale à une autre, je peux commencer par préciser ce que je cherche et garder une vue plus cohérente des possibilités. Cette approche convient particulièrement à une personne qui ne maîtrise pas les différences entre carte de crédit, carte de paiement et solutions de financement associées.
Le mot « facile » dans le nom ne doit pas être pris comme une garantie de résultat. Il décrit plutôt l’intention de simplifier le parcours. Une demande reste liée à la situation financière du demandeur, aux justificatifs nécessaires et aux critères de l’émetteur. Pour cette raison, je conseille de considérer l’application comme un outil de préparation : elle aide à savoir où commencer, mais elle ne dispense pas de lire les conditions avant de s’engager.
Mon conseil le plus utile pendant la première utilisation est de ne pas lancer une demande dans la précipitation. Je commencerais par noter le besoin exact : paiement quotidien, achat ponctuel, réserve de sécurité ou recherche d’une solution plus souple. Cette distinction évite de choisir une carte uniquement parce que le parcours semble rapide. Une carte adaptée à une dépense exceptionnelle peut être un mauvais choix pour des achats récurrents si les coûts et les modalités ne correspondent pas à votre budget.
J’ai aussi trouvé intéressant de traiter l’application comme un carnet de comparaison. Après chaque piste consultée, je noterais les éléments qui comptent réellement : conditions d’utilisation, coût total possible, échéances, démarches demandées et conséquences d’un remboursement tardif. Cette méthode est plus fiable que de se souvenir d’une impression générale. Elle transforme une consultation rapide en décision mieux préparée, sans supposer que toutes les offres se valent.
Pour un nouvel utilisateur, la question naturelle est de savoir s’il faut déjà posséder une carte bancaire particulière. L’application se présente comme un moyen de rechercher une carte de crédit en France, pas comme une carte physique ou un compte bancaire de remplacement. Je la vois donc comme un intermédiaire d’information et de démarche, à utiliser en complément de sa banque habituelle plutôt qu’à la place de tous ses services financiers.
Le nombre d’utilisateurs contribue aussi à rassurer au premier contact. L’application dépasse le million d’installations et affiche une moyenne de 4,5 sur 5 auprès d’environ 34 000 évaluations. Cela montre qu’elle a trouvé un public important, mais je ne transformerais pas ces chiffres en preuve que chaque proposition conviendra à chaque profil. Dans la finance, une bonne note reflète souvent la facilité d’accès ou la clarté ressentie, alors que la pertinence réelle dépend de la situation personnelle.
Le scénario quotidien où elle devient réellement utile
Imaginez une personne qui doit financer un achat nécessaire, mais qui ne sait pas si elle doit demander une carte de crédit, consulter sa banque ou comparer plusieurs solutions. Elle peut utiliser l’application le soir, depuis son téléphone, pour organiser sa recherche avant de prendre une décision. Le lendemain, elle dispose d’une liste de points à vérifier au lieu de repartir de zéro. Ce n’est pas spectaculaire, mais c’est exactement le genre de gain de temps qui donne de la valeur à l’outil.
Autre situation concrète : un utilisateur possède déjà une carte et envisage d’en ajouter une seconde. Dans ce cas, je ne me contenterais pas de chercher une réponse rapide. Je comparerais l’usage prévu avec les engagements existants, puis je vérifierais si la nouvelle carte apporte une vraie utilité ou seulement une possibilité de dépense supplémentaire. L’application peut faciliter la recherche, mais la discipline de comparaison reste entièrement entre les mains de l’utilisateur.
La première semaine est donc la plus séduisante parce que l’objectif est immédiat. On ouvre l’application avec une question précise et l’on obtient un cadre pour avancer. Cette valeur diminue cependant si l’on ne transforme pas la recherche en décision réfléchie. L’outil accompagne bien le début du parcours ; il ne doit pas encourager une souscription impulsive.
Après un mois, sa valeur dépend de votre méthode
Au bout d’un mois, l’effet de nouveauté s’estompe. Une application financière ne mérite de rester installée que si elle sert encore à quelque chose entre deux décisions. Pour Carte de Crédit Facile, la valeur récurrente ne vient pas d’une consultation quotidienne. Je ne vois pas l’intérêt de l’ouvrir chaque matin comme une application de budget ou de suivi bancaire. Son rôle devient pertinent lorsque je dois réexaminer une solution, préparer une nouvelle demande ou remettre de l’ordre dans mes options.
Cette fréquence d’utilisation limitée n’est pas forcément un défaut. Certaines applications financières sont utiles précisément parce qu’elles interviennent au bon moment, sans créer une habitude artificielle. Si vous recherchez une application pour suivre chaque dépense, catégoriser vos achats ou surveiller un compte au jour le jour, ce n’est probablement pas le meilleur choix. Une banque mobile ou un gestionnaire de budget répondra mieux à cette attente.
En revanche, elle peut conserver une place sur le téléphone d’une personne qui compare régulièrement des produits financiers. Dans ce cas, je recommande une routine simple : ouvrir l’application uniquement lorsqu’un besoin concret apparaît, noter les conditions importantes, puis supprimer de la comparaison les options qui ne correspondent pas au budget. Cette méthode évite de confondre quantité de choix et qualité de décision.
Un point souvent négligé concerne la mémoire. Après plusieurs semaines, on oublie facilement pourquoi une offre semblait intéressante. Je garderais donc une note personnelle avec la date de consultation, le but de la demande et les questions à poser avant toute acceptation. L’application aide à trouver une direction, mais cette trace écrite apporte une protection contre les décisions prises sous pression ou dans l’urgence.
La mise à jour vers la version 2.0.9 est un élément positif pour la continuité d’utilisation. Je préfère toujours une application financière qui évolue plutôt qu’un outil abandonné après son lancement. Cela dit, une nouvelle version ne doit pas être confondue avec une amélioration automatique des conditions financières. Les mises à jour peuvent améliorer l’expérience, mais elles ne changent pas la nécessité de lire attentivement les informations liées à chaque carte.
La question du coût mérite également une réponse claire. L’application elle-même est gratuite, ce qui facilite l’essai sans engagement d’abonnement à prévoir pour commencer. Cela ne signifie pas que les cartes présentées ou demandées sont gratuites, ni que l’utilisation d’un crédit est sans coût. Je séparerais toujours le prix de l’application du coût potentiel du produit financier. C’est une distinction essentielle pour ne pas laisser la gratuité du téléchargement influencer une décision de crédit.
Ce qu’il faut vérifier avant de passer de la recherche à la demande
Avant de continuer, je vérifierais d’abord l’identité de l’organisme qui propose réellement la carte. Ensuite, je lirais les règles de remboursement, les frais éventuels, les conditions d’éligibilité et les conséquences d’un retard. Je regarderais aussi si la solution correspond à un besoin ponctuel ou à une utilisation répétée. Ce sont des étapes moins séduisantes que le bouton de demande, mais elles déterminent la valeur réelle de la carte sur plusieurs mois.
Je conseille également de préparer ses informations à l’avance, sans envoyer de documents à la légère. Une démarche financière mérite un environnement calme, une connexion fiable et une lecture complète des écrans. Si une personne ne comprend pas une condition, elle devrait interrompre le processus et chercher une explication auprès de l’organisme concerné. La rapidité est utile seulement lorsqu’elle ne réduit pas la compréhension.
Pour quelqu’un qui a déjà une relation solide avec sa banque, l’alternative traditionnelle peut être meilleure. Le conseiller ou l’espace client bancaire connaît parfois déjà le contexte du compte et peut expliquer directement les modalités. L’application garde un avantage pour comparer ou découvrir une piste, mais elle n’est pas automatiquement supérieure à un interlocuteur qui peut répondre à des questions précises.
Le poids de l’entretien et les sources de fatigue
Le principal effort d’entretien ne consiste pas à utiliser l’application, mais à maintenir une bonne hygiène de décision. Il faut revenir aux conditions, éviter de laisser une ancienne recherche guider une nouvelle demande et vérifier que le besoin initial existe toujours. Une application de finance peut rester techniquement simple tout en exigeant une vraie attention de la part de l’utilisateur.
La fatigue commence lorsque l’on confond recherche rapide et réponse définitive. Une interface accessible peut donner l’impression que la solution est proche, alors que l’acceptation dépend encore d’un processus distinct. Si vous êtes déjà stressé par une dépense urgente, cette différence peut être frustrante. Je préfère donc ouvrir l’application avant le moment critique, quand j’ai encore le temps de comparer et de réfléchir.
Autre source de lassitude : la répétition des informations. Toute demande de crédit peut demander des renseignements personnels et financiers. Même si l’application facilite l’orientation, il faut rester attentif à chaque champ et ne pas recopier automatiquement une ancienne réponse. Une erreur ou une information obsolète peut compliquer la suite. C’est un cas où la simplicité du parcours ne doit pas conduire à baisser sa vigilance.
Les utilisateurs qui cherchent une gestion complète de leur argent risquent aussi de trouver l’expérience trop ciblée. Je n’utiliserais pas cet outil comme un tableau de bord principal pour mes comptes, mes dépenses, mes virements et mon épargne. Son intérêt est plus étroit : aider à explorer l’univers des cartes de crédit en France. Cette spécialisation peut être un avantage pour une demande précise, mais une limite pour ceux qui veulent tout gérer au même endroit.
La confiance est un autre sujet important. Le développeur indiqué est Blue Fox Apps, et l’application bénéficie d’une présence déjà bien établie sur Android. Malgré cela, je ne partagerais jamais davantage d’informations que nécessaire et je vérifierais toujours le destinataire final d’une demande. Dans la finance, la confiance ne repose pas uniquement sur l’apparence d’une application ou sur sa popularité ; elle dépend aussi de la clarté des conditions et de l’organisme qui porte réellement le produit.
Pour les familles, la classification PEGI 3 peut sembler rassurante, mais elle concerne l’adéquation générale de l’application, pas la maturité financière requise pour demander un crédit. Un jeune utilisateur peut techniquement voir l’application, tandis que la décision financière doit rester celle d’un adulte capable de comprendre les engagements pris. Je trouve important de ne pas interpréter l’indication d’âge comme une recommandation de souscription.
Enfin, il faut accepter que l’application ne soit pas utile en permanence. La conserver uniquement parce qu’elle est gratuite peut encombrer le téléphone et laisser une ancienne recherche traîner sans raison. Je la garderais si je prévois une comparaison prochaine ou si son accès me fait gagner du temps. Sinon, je préférerais revenir à elle lorsque le besoin est réel, plutôt que de la transformer en présence passive.
Mon verdict sur sa place dans la durée
Après avoir dépassé la première impression, je considère Carte de Crédit Facile comme un outil de recherche ponctuel, pas comme une application financière centrale. Elle remplit bien son rôle lorsqu’il faut commencer une comparaison en France, comprendre vers quel type de carte se tourner et organiser les étapes avant une demande. Sa gratuité rend l’essai simple, et son audience importante montre qu’elle répond à une attente réelle.
Je la recommanderais à une personne qui ne sait pas par où commencer, qui veut éviter de multiplier les recherches désordonnées et qui accepte de vérifier elle-même toutes les conditions. Elle peut aussi convenir à quelqu’un qui prépare une demande à l’avance et souhaite garder une méthode claire. Dans ces situations, son bénéfice durable vient moins de l’ouverture répétée de l’application que de la qualité de la préparation qu’elle permet.
Je serais plus réservé pour une personne qui veut une banque complète, un suivi de dépenses, une gestion d’épargne ou des alertes permanentes sur ses comptes. Dans ce cas, l’application bancaire habituelle ou un gestionnaire financier spécialisé sera plus adapté. Je la déconseille également à quiconque espère une acceptation garantie ou un crédit sans examiner sa capacité de remboursement. Aucune interface simple ne supprime cette responsabilité.
Mon conseil final est de l’utiliser en trois temps : définir le besoin, comparer avec des critères écrits, puis vérifier directement les conditions auprès de l’organisme concerné avant de confirmer quoi que ce soit. Cette méthode limite la fatigue et empêche la promesse de rapidité de prendre le dessus sur le coût total. Elle permet aussi de savoir rapidement si l’application apporte quelque chose de plus que votre banque actuelle.
En résumé, Carte de Crédit Facile mérite une place temporaire et ciblée plutôt qu’une présence permanente par défaut. Elle est pratique au début d’une recherche, suffisamment accessible pour les utilisateurs qui veulent avancer depuis leur téléphone et assez spécialisée pour éviter une partie de la dispersion habituelle. Sa valeur à long terme dépend toutefois d’une utilisation mesurée : revenir quand un besoin apparaît, garder une trace des comparaisons et ne jamais confondre facilité de demande avec pertinence financière.
FAQ
Qu’est-ce que l’application Carte de Crédit Facile et à quoi sert-elle ?
Carte de Crédit Facile est une application destinée à aider les utilisateurs à comparer, découvrir ou demander des solutions de cartes de crédit depuis leur smartphone. Elle peut présenter différentes offres, leurs conditions générales, les taux, les frais éventuels et les critères d’éligibilité. Il est important de vérifier l’identité du fournisseur, car l’application peut agir comme intermédiaire et ne pas être l’émetteur direct de la carte.
L’application Carte de Crédit Facile est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Carte de Crédit Facile peut être gratuit, mais cela ne signifie pas que les produits financiers présentés ne comportent aucun coût. Certaines cartes peuvent inclure des frais annuels, des intérêts, des commissions ou des pénalités. Avant d’envoyer une demande, consultez attentivement les conditions de l’offre, la politique de confidentialité et les éventuels frais liés au service ou à l’utilisation de la carte.
Puis-je obtenir une carte de crédit directement depuis Carte de Crédit Facile ?
L’application peut permettre de commencer une demande ou de mettre l’utilisateur en relation avec un établissement financier, mais l’approbation n’est jamais garantie. La décision dépend généralement de critères tels que les revenus, la situation professionnelle, le pays de résidence et l’historique de crédit. Lisez chaque étape du formulaire afin de savoir à quel organisme vos informations sont transmises et qui prend la décision finale.
Quelles informations personnelles sont demandées par Carte de Crédit Facile ?
Selon les fonctionnalités disponibles, Carte de Crédit Facile peut demander des informations comme le nom, l’adresse e-mail, le numéro de téléphone, la résidence, les revenus ou certains éléments liés à la situation financière. Ces données peuvent servir à évaluer l’éligibilité ou à proposer des offres adaptées. Avant de continuer, consultez la politique de confidentialité et évitez de fournir des informations sensibles si la demande paraît inhabituelle ou insuffisamment expliquée.
Carte de Crédit Facile est-elle sûre pour comparer ou demander une carte ?
La sécurité dépend à la fois de l’application et des partenaires vers lesquels elle redirige l’utilisateur. Téléchargez-la uniquement depuis une boutique officielle, vérifiez le nom du développeur, les avis récents et les autorisations demandées. Ne communiquez jamais un code reçu par SMS, un mot de passe bancaire ou des données inutiles. En cas de doute sur une offre, contactez directement l’établissement financier concerné avant de poursuivre.


